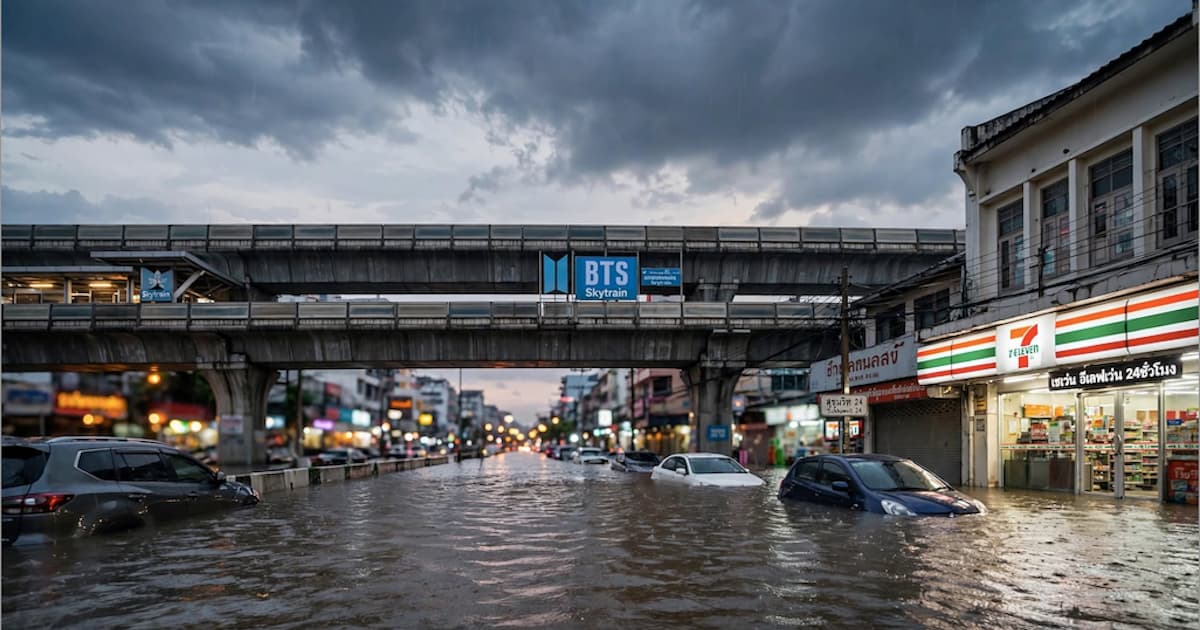
Wenn Bangkok unter Wasser steht
Was das Hochwasser im September 2026 für private Pkw bedeutet – von Pick-ups bis zu Elektroautos
Das Wasser geht – die Probleme bleiben
Bangkok hat im September 2026 erlebt, wie schnell aus Starkregen eine automobile Krise wird. In zwei bis drei Tagen fielen rund 320 Millimeter Regen. Ganze Stadtviertel standen unter Wasser, Straßen wurden unpassierbar und Fahrzeuge teilweise bis zu den Fenstern überflutet. Bangkok war dabei nur der sichtbarste Brennpunkt: Das Innenministerium meldete Überschwemmungen in 41 Provinzen und mehr als 580.000 betroffene Haushalte.
Für private Pkw-Besitzer beginnt die eigentliche Belastung oft erst nach dem Rückgang des Wassers. Ein Auto kann äußerlich wieder sauber aussehen und dennoch Monate später durch korrodierte Steckverbindungen, Sensorfehler, Schimmel, Airbag-Probleme oder Getriebeschäden auffällig werden.
Warum die Wassertiefe wichtiger ist als der erste Eindruck
* Sonderregelung Thailand OIC Nov 2025/Sept 2026: Bei EV Wasser am Boden = konstruktiver Totalschaden wegen Batterie-Austauschkosten. Quelle: Insurance Business Mag, Pattaya Mail, OIC Guidelines.
Vier Fahrzeugwelten, vier unterschiedliche Risiken
Teuer, aber nicht automatisch Totalschaden
Carbon-Karosserie, Keramikbremsen, 50+ Steuergeräte. Importsteuer in Thailand 300-328% – Teile per Luftfracht, 4-12 Wochen. ECU neu 500-2.000 USD. Viele Grauimporte haben problematische Verzollung. Entscheidung: unabhängiges Gutachten, Originalteil vs. Aftermarket vs. Gebrauchtteil vergleichen.
Robust, aber nicht wasserdicht
Toyota Hilux Wading Depth 700mm, Ranger 800mm. Toyota + Isuzu = ca. 90% Pickup-Markt, 90% lokale Teilequote laut Krungsri Research. Vorteil bei Teileversorgung. Dennoch: Differentiale, Radlager, Bremsen, Kabelbäume betroffen. Bei laufendem Motor droht Wasserschlag.
Größtes Volumen im Bestand
Honda City, Toyota Yaris, Mazda 3 – dichtes Werkstattnetz, breite Gebrauchtteile-Basis. Toyota bot 2026 bis 31.12. 30% Teile, 50% Teppich-Rabatt. Problem: Gleichzeitiger Ansturm auf Gutachter. Bei älteren Fahrzeugen kippt Rechnung schnell Richtung Totalschaden (70%-Regel).
IP67 schützt nicht vor Totalschaden
xEV-Markt H1 2024: 32% → H1 2026: 53% (PwC Thailand). EV-Verkäufe 2025: 122.128 (+74% YoY), 24% Neuzulassungen. Chinesische Marken 88% EV-Markt, BYD 40%. Batterie IP67/IP68 = 30 Min Untertauchen (Notfall), aber Hersteller warnen vor Dauer-Waten.
- Reparatur +40% teurer als Verbrenner (Roojai Claims)
- Loss Ratio EV-Versicherung >90% (TGIA), BKI 70% – nicht profitabel
- Batterietausch 300.000–600.000 ฿, Fall BYD Seal 1,1 Mio ฿ = sofort >70%
- Nur geschulte EV-Betriebe: nicht laden, nicht starten, Isolationsmessung
Reparatur oder Totalschaden? Entscheidungshilfe
Versicherung: Vollkasko ist nicht gleich Vollkasko
In Thailand: Gesetzliche Pflicht deckt nur Personenschäden Dritter. Einfache Haftpflicht schützt eigenes Fahrzeug nicht. Umfassende Type-1 Deckung enthält grundsätzlich Flutschäden, aber mit Bedingungen, Selbstbehalt, Ausschlüssen. Prüfen: Hochwasser als Naturgefahr enthalten? Wie werden Batterie und Sonderausstattung bewertet? Wer erhält Restwrack bei Totalschaden?
Faustregel: Reparaturkosten ≥70% Zeitwert = Totalschaden. Bei EV: Batterie-Abschreibung Jahr 2 nur noch 90% Deckung – Zusatzversicherung nötig. Thanachart bietet 100% ohne Abzug bis 5 Jahre.
[1] Reuters 26.09.2026 – Bangkok declared disaster zone | [2] Reuters 28.09.2026 – $320m damages | [3] PwC Thailand 25.09.2026 – ASEAN-6 xEV 47% H1 2026 | [4] Roojai – Does Car Insurance Cover Flood Damage? 2026 | [5] EV FireSafe – EVs in flood water | [6] NHTSA – Hurricane- and Flood-Damaged Vehicles | [7] KBB 22.05.2026 – Flood-Damaged Cars | [8] Krungsri Research 07.05.2026 – Auto Parts 2026-2028 (90% local parts Pick-ups) | [9] Tentai – Spare parts for foreign cars in Thailand | [10] OIC Guidelines – 5-Level A-E, Pattaya Mail, Insurance Business Mag, Thairath